TL;DR
TON 的原生代币已在 2026-06-15 由 Toncoin(TON)正式更名为 Gram(GRAM),社区投票以 81.22% 通过,无换币、无迁移,链名仍为 The Open Network。“TON/GRAM”在本文指同一资产,统一称 GRAM。官方更名公告
这是 TON 历史上叙事最完整的一轮,但基本面还没有跟上。 Telegram 面向 10 亿用户接入原生钱包与零费转账,并申请 .gram 顶级域,链上日交易量已到 429 万笔;但同一时间,全链 TVL 只有 2.46 亿美元,其中 82% 是流动性质押,链上手续费日均仅 约 2,200–2,600 美元。30.7 亿美元市值对应 12.5 倍市值/TVL(SOL 4.1 倍、ETH 2.7 倍),过去 12 个月手续费倍数约 1,770 倍。 当前估值主要依赖分发能力转化为使用和收入的预期,现有手续费规模还不足以支撑。
最大的单一变量是已排期的供应事件。2027-02-26 约 11.3 亿 GRAM(总量 21.3%、约 12 亿美元)解锁,相当于当前流通量的约 39%。
一、身份与市场位置:名称回归,价格没有
更名复刻了 2018 年的原始命名,但代价是市场需要重新学习这个代码。 2018 年 Telegram 以 Gram 为名募集约 17 亿美元,2020 年被 SEC 叫停,退还逾 12 亿美元并缴纳 1,850 万美元罚款;社区接手后刻意改叫 Toncoin 以规避监管包袱。2026 年 5 月 4 日 Telegram 宣布取代 TON Foundation 成为网络主导方与最大验证者,当日 GRAM 涨 33.8%,一周内最高触及约 2.50 美元,5 月高点约 2.70 美元;6 月 15 日更名生效;8 月 31 日 Telegram 内原生 Gram 钱包上线。crypto.news
市面上存在多个“GRAM”或近似代码。 真正的是“前 Toncoin”的十亿美元级资产;其余包括 另一个 PoW Gram(市值仅数百万美元、价格以美分计)、GRM、以及 GRAMPUS。识别时核对 The Open Network 原生币及“prev. Toncoin”标注,十亿美元级市值只作辅助参考。
当前快照(2026-11-18):
| 指标 | 数值 |
|---|---|
| 价格 | $1.0698(24h +3.6%,7d −7.8%,30d −20.9%,365d −40.3%) |
| 市值 / 排名 | $30.7 亿 / #29(CMC 口径 #25) |
| FDV | $56.5 亿(FDV/市值 1.84 倍) |
| 流通 / 总供应 | 28.70 亿 / 52.86 亿(无上限) |
| 24h 成交额 | $6,520 万(另一口径 $1.04 亿) |
| 距 ATH | −87%($8.25,2024-06-14);距 5 月高点 −60% |
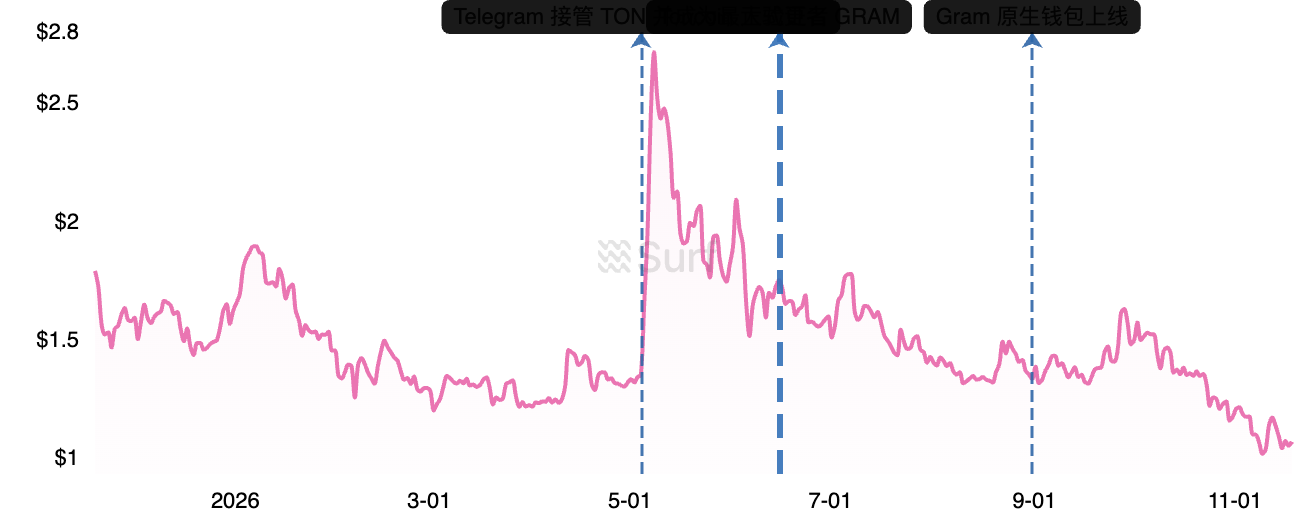
图由作者提供,保留原图中文事件标注。
三次利好(接管、提速降费、改名)都发生在 5–8 月,但价格只在 5 月给了一次反应,随后是连续三个月的下台阶。我的判断是,市场已将“Telegram 归位”按一次性事件定价,后续表现要由执行数据检验。
二、代币经济:通胀机制已切换,2027 年 2 月将出现集中解锁
按原稿采用的社区网络发行口径,TON 的代币模型是“没有私募、没有团队份额,靠增发支付安全”的矿工型结构。 这描述社区接手后的分发结构,与前文 Telegram 在 2018 年的融资属于不同阶段。 按 CoinGlass 的口径,52.86 亿总量分配为:预挖 44.2%、Believers Fund 25.6%、非活跃矿工 21.0%、归属钱包 6.2%、增发 3.0%;已解锁 58.5%(30.9 亿枚),全部解锁要到 2028 年 11 月。CoinGlass
| 解锁日期 | 数量 | 占总量 | 折美元 | 主要类别 |
|---|---|---|---|---|
| 2026-11-26 | 4,558 万 | 0.86% | $4,909 万 | Believers Fund / 归属钱包 |
| 2026-12-26 | 4,537 万 | 0.86% | $4,887 万 | 同上 |
| 2027-01-26 | 4,639 万 | 0.88% | $4,996 万 | 同上 |
| 2027-02-26 | 11.3 亿 | 21.34% | $12.1 亿 | 非活跃矿工 + Believers Fund |
| 2027-03-26 | 4,414 万 | 0.84% | $4,754 万 | Believers Fund / 归属钱包 |
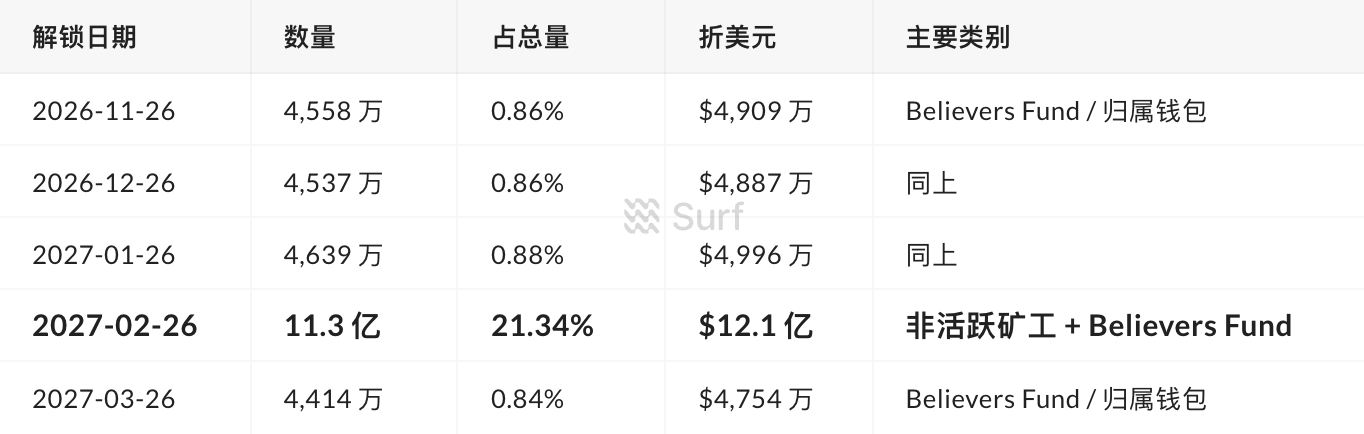
作者提供的原表。美元折算沿用报告快照。
今年的性能升级提高了发行速度,我认为这一变化尚未被充分计入。 Catchain 2.0 把出块压到约 400 毫秒,最终性约 1 秒,出块频率提升到原来的 5–6 倍,代价是验证者奖励同步放大,年化通胀从 0.6% 左右升至 2.7%(TonStat 滚动口径)至约 4%(月度发行折算)。TonStat 显示每日新铸 约 57.3 万 GRAM、销毁仅 约 1,206 GRAM,若每日发行维持该水平,年化约 2.1 亿枚,相当于总量约 4%、流通量约 7%。TonStat 的滚动通胀口径与单日外推须分别看待。21Shares 的统计口径下,GRAM 上半年净稀释 9.6%,高于 XRP 的 5.5% 和 XLM 的 8.8%。TonStat · Catchain 2.0 文档
本文考察的供给对冲机制是手续费销毁。TON 把 50% 交易费直接销毁。但全链日手续费只有 约 2,412 GRAM(约 2,580 美元),销毁量约为新增发行的 0.2%。当前销毁规模远小于发行量,GRAM 的供给仍持续增加。
质押端也有约束。6.608 亿 GRAM 处于质押(占流通 23%),361 个验证者分布在 30 个国家,其中 1.78 亿枚通过流动性质押协议。原稿列出的收益率需要先对齐期间。TON Strategy 的 Q3 单季毛质押收益约 4.09%,公司公告披露年化毛收益约 16%。原稿另列 LST 约 4.5–6%、五年锁仓 Believers Fund 约 3.5–4.5%,这两组仍需确认期间、费用与计息规则。单季 4.09% 与年化约 4% 通胀不能直接相减,“实际质押收益接近零”无法由这组比较支持。 收益、供给稀释与美元价格风险应分别核算。TON Strategy Q3 公告 · 10-Q 季度披露
三、生态:支付业务在增长,DeFi 在收缩
TON 当前的使用结构偏向转账和支付,资本配置类应用的深度仍有限。 链上 TVL 2.461 亿美元,较 2024-07-16 的峰值 11.53 亿美元下跌 79%,但 2026 年内是回升的(年初 1.98 亿 → 现在 2.46 亿,+24%)。其结构高度集中于流动性质押。
| 协议 | 类别 | TVL | 占比 |
|---|---|---|---|
| Tonstakers | 流动性质押 | $1.609 亿 | 65% |
| Stakee | 流动性质押 | $2,292 万 | 9% |
| STON.fi | DEX | $2,059 万 | 8% |
| Hipo | 流动性质押 | $924 万 | 4% |
| EVAA Protocol | 借贷 | $695 万 | 3% |
| KTON / bemo | 流动性质押 | $846 万 | 3% |
| Storm Trade | 衍生品 | $340 万 | 1% |
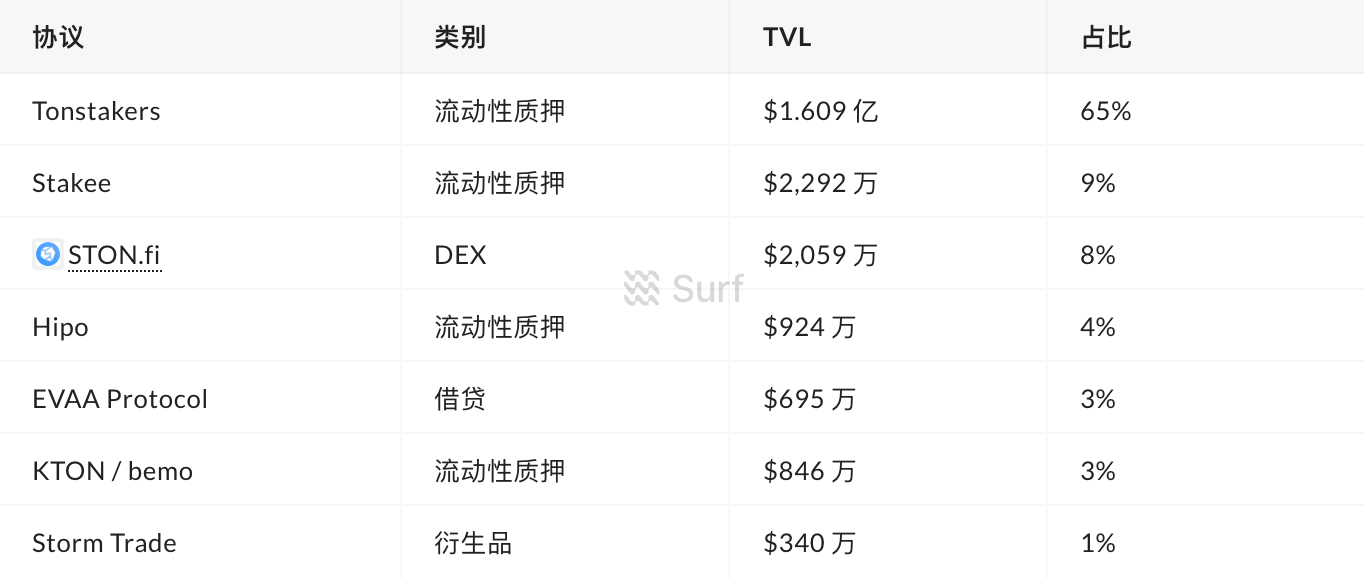
作者提供的原表,文字数据见上表。
表中 LST 项合计约 2.01 亿美元,占 TVL 的 82%;剔除 LST 后的 DeFi TVL 约 4,500 万美元(与 PANews 引用的 DeFiLlama 4,570 万美元口径一致)。DEX 端同样单薄。STON.fi 24 小时成交 334 万美元、30 天 8,416 万美元,加上 DeDust(72 万)、TONCO(19 万),全链 DEX 日成交约 400–500 万美元,不到 Uniswap 单日的一个零头。
稳定币供应与 DeFi 的规模形成反差。TON 链上稳定币流通量 5.785 亿美元,是 TVL 的 2.35 倍,以 USDT 为主。7 月 Tether 扩容原生 USDT、STON.fi 通过 Omniston 打通 TRON 与 EVM 稳定币通道,都是在强化这条“转账+支付”定位。
应用层的数量并不缺。ton.app 目录收录 787 款游戏、219 个工具、77 个钱包、40 个 DEX、36 个 Launchpad、29 个质押应用、6 个 RWA,密集在游戏与社交,金融深度极浅。有规模的使用仍主要来自 Telegram 自身场景。礼物市场 30 天成交 4,480 万美元(4,080 万 TON、191 万笔),Polymarket 6 月通过 Predict 接入,Telegram 还向 ICANN 申请了 .gram 顶级域。
网络层数据是亮点,也支持多头判断。日交易 429 万笔、账户总数 2.07 亿、已激活钱包 6,501 万、日活地址 18.5 万、月活 508 万、日新增激活 6.7 万(TonStat,地址和账户口径不等于独立用户)。单笔费用约 0.00056 美元,这是“给十亿人用”的成本结构。
4 月也暴露过基础设施的脆弱性。Lite Server / 全节点出现持续失步,报错 Error 651,钱包与 dApp 大面积读不到状态,是 2024 年 4 月以来同一类问题的第二次。验证层没停,但“看不见链”对消费级产品的伤害大于一次短时停机。
四、社区:615.7 万订阅者,与 1.5% 的活跃率
我认为 TON 的分发能力在加密行业中领先,但近半年的注意力衰减明显。 官方 X(@ton_blockchain)235.3 万粉丝,Telegram 频道 @toncoin 615.7 万订阅,这是绝大多数 L1 拿不到的规模。X 日浏览量在 5 月 7 日(接管公告后)见顶 400.9 万,到 11 月 17 日只剩 5.4 万,跌幅 98.6%;30 日均值 7.1 万,略高于前 30 日的 5.6 万。
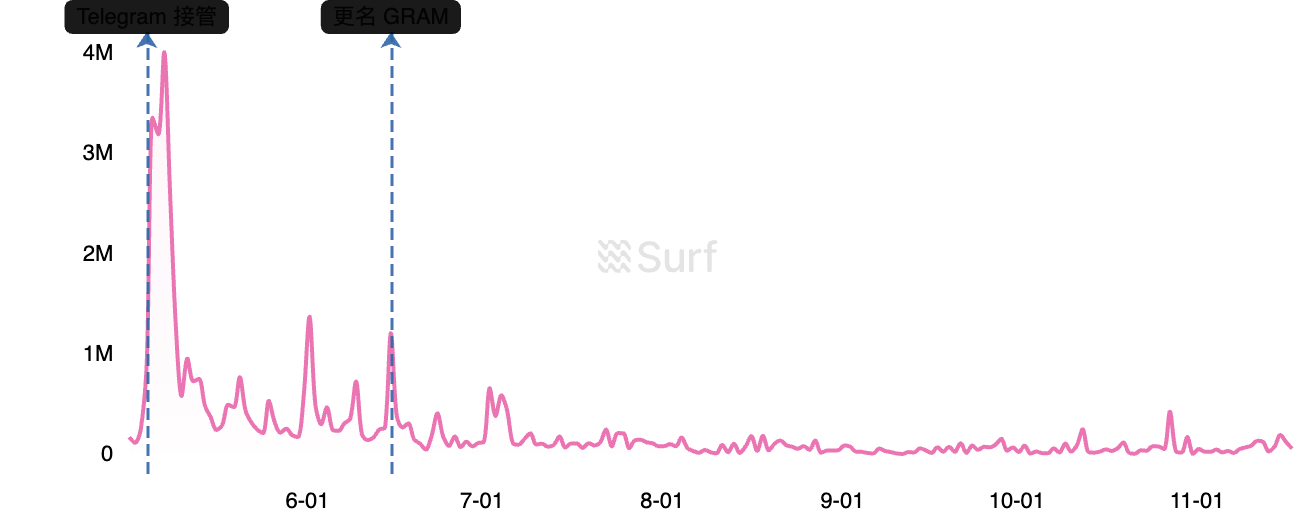
图由作者提供,保留原图中文事件标注。
更值得注意的是钱包的“激活质量”。截至 11 月 12 日,Telegram 内自托管 Gram 钱包达 353 万个,48 小时新增约 65–71 万个;但日活地址仅约 5.3 万(1.5%),真正持有余额的地址只有 18.8 万个,合计持有 168.3 万 GRAM(约 205 万美元),平均每个持币地址不到 11 美元。钱包支持自动激活。别人给你转 0.1 GRAM 就自动激活,无需注册与助记词。自动激活扩大了开户数,还需要活跃和持币数据判断实际使用。
治理与话语权也在向单点集中。更名投票 81.22% 通过,形式上合规;原稿据此担忧 Telegram 同时承担生态主导者、最大验证者和钱包发行方的角色。这里的“取代”指主导权变化,未据此确认基金会法律主体或治理制度已被公司替换。Durov 一条推文可以让代币单日 +33.8%,他公开称 GRAM“被严重低估、应进入市值前三”,并把 X 简介改为“Founder of TON blockchain (2019)”。同一个人的影响力同时构成催化剂与单点风险。
持币者结构也体现了“信念成本”。Believers Fund 锁了超过 10 亿枚、周期五年(2 年悬崖 + 36 个月线性),收益率却低于流动性质押。原稿因此将其理解为持有者为长期信念承担的流动性成本,具体收益比较仍取决于同周期口径。
五、估值与风险:为分发定价,还是为现金流定价
把 GRAM 放在同类资产里比,它明显更贵;贵的那部分,只能由“Telegram 转化期权”来解释。
| 指标 | GRAM | SOL | ETH |
|---|---|---|---|
| 市值 | $30.7 亿 | $442.8 亿 | $2,215.3 亿 |
| 链上 TVL | $2.46 亿 | $107.5 亿 | $832.3 亿 |
| 市值 / TVL | 12.5x | 4.1x | 2.7x |
| 剔除 LST 后市值 / DeFi TVL | 约 68x | — | — |
手续费对应的倍数更高。过去 12 个月全链手续费 173 万美元,对应 P/F 约 1,770 倍;按近 30 天年化则接近 3,800 倍;按 50% 销毁折算,年销毁金额约 87 万美元,市值/销毁金额约 3,500 倍。该比值衡量销毁规模,不是 P/S 或持有人获得的现金分红。作为对照,TON Strategy(Nasdaq: TONX)截至 2026-09-30 持有 2.351 亿 GRAM(约 8.2% 流通量),Q3 质押收入 1,310 万美元、净亏损 2,400 万美元。我的判断是,下跌市中的 DAT 模式可能放大资产价格风险,未必能提供价格支撑。
三个情景(推演,不是预测):
- 熊市(概率偏高):钱包叙事停留在“激活”层面,非 LST TVL 长期停在 5,000 万美元以下;2027-02 的 11.3 亿枚解锁叠加 4% 通胀,价格回到 $0.6–0.8(若沿用当前流通量 28.70 亿枚和 TVL 2.46 亿美元,市值/TVL 约 7.0–9.3 倍,仍高于表中 SOL 的快照倍数;解锁后须重新计算)。
- 基准:支付渗透稳步推进,稳定币从 5.8 亿升至 10 亿,TVL 回到 4–5 亿美元,价格 $1.2–1.6。
- 牛市:MTONGA 剩余三步落地(含支付/身份类产品)+ .gram 域名规模化 + Telegram 内支付商户渗透,非 LST TVL 突破 2 亿美元,价格回到 $2.5–3.0(即 5 月高点区域)。
核心风险按重要性排序: ① 2027-02 供应冲击(21.3% 总量);② 通胀从 0.6% 抬到 4% 后,销毁机制完全无法对冲;③ 中心化,生态主导、最大验证者及钱包角色集中于 Telegram,并进一步申请域名;基金会向公司转移主导权的治理影响需要继续核验;④ 对 Telegram 的单点依赖(几乎全部用户入口);⑤ 基础设施可靠性(4 月失步事件);⑥ 监管历史包袱与美国市场准入;⑦ 同名代币混淆带来的流动性与信任损耗。
需要盯住的四个先行指标(比价格更早转向):Gram 钱包的日活/总钱包比(现 1.5%,看能否到 5%);剔除 LST 的 DeFi TVL(现约 4,500 万美元);链上日手续费(现约 2,200–2,600 美元,若站上 1 万美元/日说明真实用量上了台阶);稳定币供应(现 5.785 亿美元)。
结论
GRAM 的估值依赖“Telegram 把十亿人变成一亿支付用户”的转化期权,现有链上手续费仍弱。 多头依据包括429 万笔日交易、5.8 亿美元稳定币、约 616 万频道订阅分发、0.0005 美元的单笔成本,加上一个刚被创始人重新接管的团队;空头依据包括82% 的 TVL 是质押包装、1.5% 的钱包活跃率、1,770 倍 P/F、以及 2027 年 2 月那道 21% 总量的解锁闸门。
我的判断仍是“好分发、弱资本、贵估值”。 改名把故事讲圆了,但没有改变收入结构;在手续费和真实 DeFi 规模出现数量级改善之前,我会主要按叙事窗口理解反弹,等待使用和收入数据验证估值。按本文的判断,2027 年 2 月之前偏向叙事窗口,之后偏向估值回归窗口。这是围绕供应事件的情景判断,不是确定的价格时间表。
数据说明。行情与生态数值保留原稿 2026-11-18 快照及文中各自窗口。除链接可直接核对的项目外,本轮未完整复算价格、社交历史、钱包明细和外部平台全部序列。图表使用作者另行提供的四张原图。