TL;DR
- 資産は集められるが、自己管理は集められない。 約
56億ドルがバイナンスから純流出し、現物シェアが48%から42%へ下がる一方で、OKX は11%→14%、Coinbase は9%→9.6%、Kraken も上昇した。資金が替えたのは保管者である。 - オンチェーンに残ったのは決済のパルス一度きり。 10-29 の平均 gas は平常の
0.6〜0.9gwei から8.17へ跳ねたが、その日の取引件数は1.76Mで前日の2.00Mを下回り、送信アドレス数は663Kから447Kへ減った。gas が十倍近くになりながら取引件数が減るのは、少数の大口が動いたということだ。 - コントラクト層は受け皿ではなく、流動性を抜かれた側である。 全チェーンの TVL はドル建てで
-3.1%、ETH 建てでは-0.7%にすぎず、Lido は+0.1%でステーカーは償還していない。 - 元原稿の最良の手法が、自分の最初の表には使われていない。 DeFi についてはドル建てとコイン建てを分けておきながら、バイナンスの総資産
$171B → $157B(140億ドル減)と純流出56億ドルを並べて書いている。あいだの84億ドルは価格であって、誰かが引き出した分ではない。 - 取り付けは 72 時間で引いた。 11-03 には ETH、USDT、USDC が純流入に転じている。
- これは保管の質の再評価であって、保管の枠組みの移行ではない。
本稿は外部の整理稿に基づく。DeFi の節の 12 項目の計算はすべて再確認し、整合しており手法も正しい。第 2 節の突き合わせは私が足したもので、第 1 節は以前に確認したオンチェーンの記録に沿って攻撃構造の記述を直した。第 6 節に算出できない点を挙げる。
1. 破られたのは署名認可の層であって、秘密鍵ではない
元原稿は方向は合っているが構造の記述が誤っている。オンチェーンの記録ではこうなる。
バイナンス自身の Security Incident Update が示した根本原因は、ある DevOps エンジニアのノートパソコンが侵害され、そこから攻撃者がサービスコンテナに入り、認可されていない出金を提出したことであり、秘密鍵の漏洩を示す証拠はないとされている(速報、根本原因の記事)。つまり破られたのは署名能力を持つサービス主体であって、鍵そのものではない。
イーサリアムの部分は EIP-7702 を使っており、元原稿の「50 件の署名取引でアカウントの nonce を操作した」は誤りである。実際は 1 件の Type-4 取引で、その authorization_list に 50 件の認可タプルが積まれていた。nonce は 18,914,824 から 18,914,775 へ降順、すべて同じホットウォレットを authority とし、同じコントラクトを指し、chain_id はすべて 1 である。有効になったのは 1 件だけで、残る 49 件は invalid_nonce の囮だった。
降順は意図的である。規則は、タプルの nonce がアカウントの現在の nonce と一致したときだけ有効になり、そうでなければ巻き戻さずに読み飛ばす、というものだ。昇順で出せば、命中したあとの各タプルが順に有効になり、アカウントの nonce が十数回押し上げられて、ホットウォレット自身の取引キューが一瞬で食い違う。降順なら有効になるのは最大 1 件で済む。
この取引の gas は 1,258,562 で、しかもぴたりと合う。
50 × 25,000  = 1,250,000   各タプルを PER_EMPTY_ACCOUNT_COST で前払い徴収
− 12,500                   有効な 1 件が既存アカウントに命中し、PER_AUTH_BASE_COST との差額を返還
+ 21,000                   取引の基礎費用
+ 62                       calldata
= 1,258,562
一の位まで合う —— これは同時に、49 件の囮がそれぞれ 25,000 gas を実際に焼いたことも示している。
最も記憶すべきは、この取引がどう見えるかだ。 to はホットウォレット自身、value は 0、data は空で、中身はすべて authorization_list にある。calldata しか解析しない出金ポリシーのエンジンには、自分から自分への 0 円送金にしか見えない —— 一度署名されれば出金限度は完全に効かなくなる。コードの委任と送金に同じ署名ポリシーを使ってはならない。これが今回の事件がプロトコル層に残した教訓である(仕組みの詳細、96 時間の時系列)。
封じ込めが長引いたのも同じ構造のためだ。最後の 2,961.9 ETH が 23:56 UTC に動き、委任コードが消えたのは翌日の 00:10、ゼロアドレスへ新しい認可を出してからである。
これで問いの半分に答えが出る。 「リスクがスマートコントラクトへ移る」は仮定ではない。EIP-7702 それ自体がオンチェーンの認可コントラクトだからだ。素の自己管理 EOA にこの攻撃面はないが、7702 やマルチシグ、アカウント抽象化を使った瞬間にリスクはコントラクト層へ戻る。CEX の失点は運用と署名権限、自己管理の失点は鍵の管理と認可のひな形である。リスクは消えず、記法が変わるだけだ。
2. 資金の行き先は、自己管理ではなく別の保管者
56 億ドルの純流出は本物だが、その行き先がこれを保管の質の再評価だと示している。
| 指標 | 事件前 | 直近(7 日) | 読み方 |
|---|---|---|---|
| バイナンス現物シェア | 約 48% |
42% |
少なくとも 12 週の最低 |
| OKX | 約 11% |
約 14% |
最大の受け皿 |
| Coinbase | 約 9% |
9.6% |
わずかに上昇 |
| Kraken | — | 上昇 | 同様に分散先 |
| バイナンス総資産 | $171B |
$157B |
下の突き合わせを参照 |
この表には元原稿が突き合わせていない箇所があり、しかもその手法を原稿自身が持っている。 総資産は 140 億ドル減ったが純流出は 56 億ドルで、あいだの 84 億ドルは誰かが引き出した分ではなく、同じ期間に評価額が下がった分である。元原稿は DeFi の節でまさにこの誤読を避けるためにドル建てとコイン建てを分けておきながら、自分の最初の表には同じ物差しを当てていない。「総資産が 140 億ドル減った」と読むと、この取り付けを約 2.5 倍に見積もることになる。
純流出は総資産の約 3.5% にあたる。11-01 に出金が再開してからの最初の 9 時間半で $3.64B が出て、11-01 から 11-02 にかけて利用者は 25,793 BTC を引き出した。攻撃者が奪った 18,270 BTC より多い。 取引所の BTC 準備は 285 万枚から 283 万枚へ減った(CryptoPotato、Coinpedia)。
行き先のほうがより多くを語る。Coinbase はすぐに「顧客資産の 99% はコールドストレージ、分散鍵による保護、1:1 の保管」を宣伝素材にした。利用者が求めたのはより信頼できる保管者であって、自分で持つことではない。最も受け止めた OKX も同じで、そこに盗難の記録はないが、その本当のリスクはもともと別のところにある。
取り付けの引きも速かった。11-03 には ETH、USDT、USDC が純流入に転じ、バイナンスは 24 時間で約 $2.5B の純流入を記録している。資金は保管者のあいだで再配分されたのであって、保管の外へ出たのではない。
3. オンチェーンの読み:移住ではなく決済のパルス
自己管理らしい動きはオンチェーンに確かに現れたが、それは事件に駆動された決済であって、行動の移行ではない。
10-29 のイーサリアムの平均 gas は平常の 0.6〜0.9 gwei から 8.17 へ跳ね、10-30 でも 3.45 あった。しかしその日の取引件数は 1.76M で、10-28 の 2.00M を下回り、送信アドレス数は 663K から 447K へ減った。その平常帯で見れば gas は 9〜14 倍になりながら取引件数は減っている —— これは少数の大口が動いたとしか読めず、個人が一斉に口座を開いたのではない。
ETH のネイティブ送金量は 10-29 と 10-30 にそれぞれ 258 万と 274 万 ETH、直前 9 日間の平均 129 万の約 2 倍だった。11-01 には gas は 0.595 gwei へ戻り、送信アドレス数は 403K と事件前を下回っている。
L2 も受け止めていない。Arbitrum の日次取引は 10-29 の 196 万から 11-01 の 110 万へ(-44%)、Base は 1,092 万から 589 万へ(-46%)減った。
皮肉なことに、攻撃者自身もイーサリアムを乗り換えの経路として使っている。SOL を分散して売って USDC にし、イーサリアムへブリッジして ETH を買い、THORChain 経由で BTC へ換えた(ChainCatcher)。まさにそれが論点で、危機のときのイーサリアムの役割は流動性の決済層であって、保管の目的地ではない。
4. コントラクト層は流動性を抜かれた側だった
「資金がスマートコントラクトへ向かう」はこの 5 日間には起きていない。コントラクト側が先に凍結されたからだ。Aave のガーディアンは事件後に V3 の 175 個と V4 の 117 個の準備金を凍結し、大型準備金の一部では利用率が 92%〜100% まで押し上げられ、影響を受けた設定では USDT、USDC、USDT0 の担保借入能力が一時ゼロになった。準備金は 10-31 に再開し、金利曲線が正常に戻ったのは 11-01 である(CryptoSlate)。
だが分母を替えると結論は反転する。
| 基準 | 10/27 | 11/3 | 変化 |
|---|---|---|---|
| 全チェーン TVL(ドル建て) | $99.96B |
$96.84B |
-3.1% |
| 全チェーン TVL(ETH 建て) | 42.58M ETH |
42.27M ETH |
-0.7% |
| Aave(ドル建て) | $13.67B |
$12.90B |
-5.6% |
| Aave(ETH 建て) | 5.82M ETH |
5.63M ETH |
-3.3% |
| Lido(ドル建て) | $22.70B |
$22.17B |
-2.3% |
| Lido(ETH 建て) | 9.67M ETH |
9.68M ETH |
+0.1% |
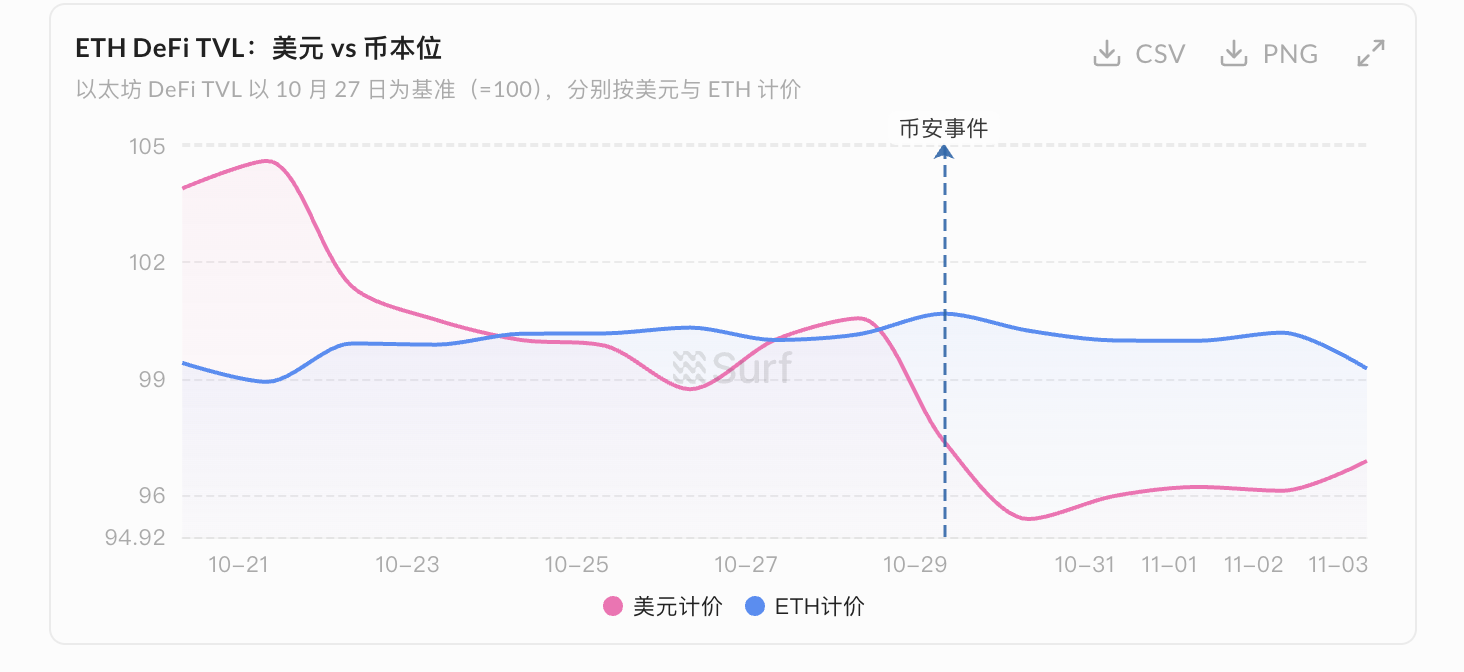
図のピンクの線(ドル建て)はバイナンスの事件後に約 94.9 まで落ちる一方、青い線(ETH 建て)は終始 100 に張り付いている。二本は 10-29 以降で分かれ、その開きの幅が価格の寄与分である。
10-28 から 10-30 にかけて全チェーンのドル建て TVL は 5.15% 下げ、同じ期間に ETH は 5.24% 下げた。両者を割れば、コイン建てはほぼ横ばいになる。つまりドル建ての下落はほぼすべて価格によるもので、預金者が逃げたのではない。 Aave の -5.6% のうち約 2.4 ポイントは ETH の価格、約 3.3 ポイントが実際の純流出であり、凍結によって新規預入ができなくなった機械的な結果と整合する。Lido がコイン建てで横ばいなのは、ステーカーが償還していないということだ。
再評価されたのは貸借市場の流動性リスクであって、ステーキング契約の信用リスクではない。 同じ期間にステーブルコインの時価総額は $293.8B まで下がり、30 日で $10.8B 縮んでいる。しかもこの収縮はバイナンスの事件より前から始まっていた —— オンチェーン活動の「ドルの脚」も細くなっているのである。
5. 資産とネットワークの乖離
ETH の反発はマクロのベータであって、自己管理のプレミアムではない。2026-11-05 04:00 UTC 時点で ETH は $2,419、24 時間で +7.6% だが 30 日では -10.5%、同期間の BTC は -6.1% で ETH は劣後している。$2,439 の抵抗の下で止まり、重要な支持は $2,200 である。この上昇はリスク選好が全体として戻ったあとに起きたもので、ETH はここでは高ベータ資産であり、避難先ではない。
需要側はさらに弱い。米国の現物 ETH ETF は 9-29 以降、純流入の日が一日もなく、10-30 までで 23 営業日連続の流出、10 月単月で $1.61B の純流出は上場以来最大である。11-04 にようやく $42.6M ほどの小さな純流入が出た(BeInCrypto)。オンチェーンの活性も同じく引いている。アクティブアドレスの 14 日移動平均は 10-17 に約 365K と 2025 年 12 月以来の低水準まで下がり、現在も 375K までしか戻っておらず、春の 500K〜550K の帯より 25%〜32% 低い。gas は 0.6 gwei に戻っており、ネットワークは自己管理という物語に対して手数料を受け取っていない。
自己管理の需要が本当に牽引しているなら、ETH が BTC に勝ち、ETF の流出がオンチェーンに吸収され、gas とアドレス数がそろって上がるはずだ。実際には三つとも逆を向いている。
6. この記事で分からないこと
- シェア、TVL、ETF、オンチェーンの指標は出所も期間も違う。 シェアは 7 日基準、TVL の表は 10/27〜11/3、アクティブアドレスは 14 日移動平均、ETF は営業日基準である。それぞれ読むのはよいが、互いに割ってはいけない。
56億ドルの流出と140億ドルの資産減少の切り分けは、私が価格から逆算したもので、開示された値ではない。 あいだの84億ドルは評価の変化に帰したが、通貨ごとの保有明細がないのでこの帰属は検証できていない。- 「自己管理ではなく保管者の乗り換え」はシェアと取引所準備からの推論で、直接の観測ではない。 自分のコールドウォレットへの出金と、別の取引所の入金アドレスへの出金をオンチェーンで区別する方法はないので、自己管理の実際の比率は測れない。アドレス数が広がらなかったことから、大きくはないと逆算しているだけである。
- Aave の
3.3ポイントの「実際の純流出」では、凍結と自発的な退出を分けられない。 凍結中はそもそも新規預入ができず、機械的な効果とパニックによる退出はデータ上で同じ形をしている。 - 四つの閾値は判断であってモデルではない。 下の表の数字は現在の水準に対して私が置いた観察線で、統計的に導いた分岐点ではない。
- 図はサイト運営者から提供された断面であり、私が計算し直したものではない。 TVL の表の二つの端点と向きが一致することだけを確認した。
- Coinbase の宣伝に関する一文には使える出典がない。 元原稿がそこに付けたリンクは Circle の CEO とステーブルコインの凍結機能についての記事を指しており、この主張を支えていないため、引用を付けずに記述だけを残した。
結論。 問いを三段の漏斗に分けると答えははっきりする。資産層は通る —— ETH は十億ドル規模の「保管からの逃避」を 48 時間で決済できる数少ない資産である。自己管理層は弱い —— 第一の落ち先は OKX、Coinbase、Kraken、第二の落ち先はコールドウォレットでの様子見で、アドレスの拡散はなく、取り付けは 72 時間で反転した。コントラクト層は逆向き —— コイン建て TVL は横ばい、Aave の実際の流出は 3.3%、ステーブルコインの供給は収縮している。
したがってイーサリアムが集めたのは決済の需要と担保の需要であって、自己管理の需要ではない。自己管理が経由地から目的地になるには、三つが同時に改善する必要がある。自己管理のままで再担保に依存しない利回りが得られること(現状これに近いのはソロステーキングだけで、32 ETH の敷居が多くを遠ざける)。アカウント抽象化とマルチシグの安全な初期値が十分によいこと(EIP-7702 はむしろ認可の攻撃面を広げた)。そして代わりの保管者への信頼が侵食され続けること(今回は起きず、Coinbase はむしろコールドストレージの看板を強めた)。三つとも現時点では成立していない。
次に見るべき四つの兆候はこうなる。
| 兆候 | 現在 | 見たいもの |
|---|---|---|
| ETH 建て DeFi TVL | 42.27M ETH |
43.5M を上抜けるか |
| ETH ETF の純流入 | 11-04 に $42.6M |
5 営業日連続の純流入 |
| 14 日アクティブアドレス | 375K |
470K 以上へ戻るか |
| 平均 gas | 0.6 gwei |
3 gwei 以上で一週間保つか |
バイナンスの現物シェアが 42% 近辺で下げ止まって戻るなら、この一連の動きは保管者のあいだでリスクが入れ替わっただけであり、イーサリアムは依然として誰もが通り過ぎるが誰も留まらない決済層のままである。
本稿は調査メモであり、投資助言ではない。DYOR。